Intelligence artificielle en banque : usages concrets, gains mesurables et risques à maîtriser
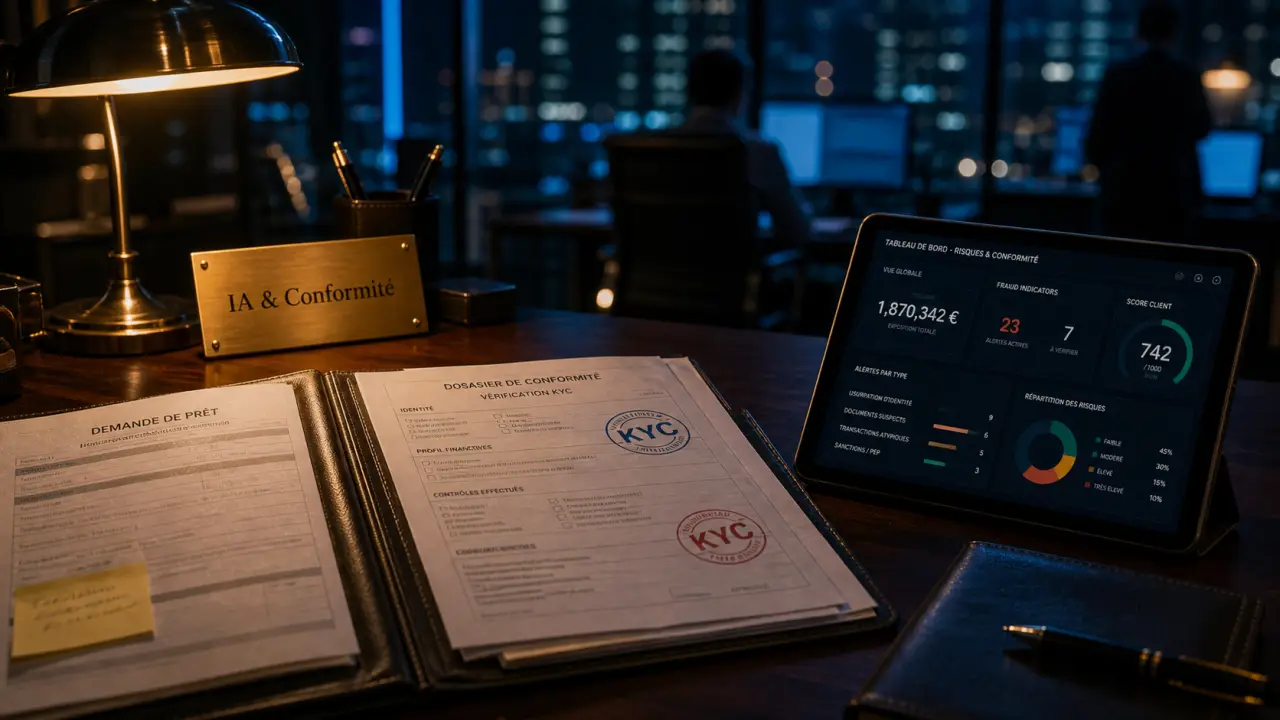
L’intelligence artificielle dans la banque n’est plus un sujet théorique. Elle intervient déjà dans l’octroi de crédit, la détection de fraude, la conformité, le service client et le travail quotidien des conseillers. Son intérêt est simple à comprendre : traiter plus vite de grands volumes de données, repérer des signaux faibles et mieux adapter les services. Dans un secteur très réglementé, chaque gain de vitesse doit toutefois rester compatible avec l’explicabilité, le contrôle humain et la sécurité des données.
Ce que recouvre vraiment l’intelligence artificielle en banque
Parler d’intelligence artificielle bancaire ne revient pas à parler uniquement de chatbots. Le champ est plus large. Il comprend des modèles de machine learning, des assistants virtuels, des outils de scoring, des systèmes de surveillance automatisée, des LLM utilisés en interne et des moteurs d’analyse prédictive. Leur point commun est clair : apprendre à partir de données pour aider à classer, détecter, recommander ou automatiser une action.
Tout savoir sur le Règlement européen sur l’IA · Découvrez le cadre juridique complet et les règles harmonisées régissant le développement et l’utilisation de l’intelligence artificielle en Europe.
Dans une banque, ces technologies s’insèrent dans des processus sensibles : entrée en relation, connaissance client KYC, lutte contre le blanchiment AML, analyse de transactions, gestion des risques, conformité réglementaire ou accompagnement commercial. La performance ne dépend donc pas seulement du modèle. Elle dépend aussi de son intégration dans une chaîne métier contrôlée, avec des règles claires, des validations et une traçabilité suffisante.
Une transformation plus opérationnelle que spectaculaire
Les usages les plus utiles sont souvent ceux que le client ne voit pas directement. Automatiser la vérification de pièces, préremplir un dossier de prêt, prioriser des alertes fraude ou aider un conseiller à retrouver une information réduit les délais et les frictions. Certains cas font état de 80 % de réduction du temps de traitement des demandes de crédit. Ce type de résultat montre l’effet possible lorsque les données, les règles métiers et les contrôles avancent dans le même sens.
Les cas d’usage qui créent le plus de valeur
L’IA bancaire prend de la valeur lorsqu’elle répond à un problème précis : trop de tâches répétitives, trop d’alertes à trier, trop de décisions lentes ou une personnalisation encore trop faible. Les projets solides partent rarement d’une technologie à tester pour elle-même. Ils partent d’un irritant métier mesurable, puis d’un objectif opérationnel concret.
| Fonction bancaire | Usage de l’IA | Valeur attendue |
|---|---|---|
| Risque crédit | Scoring, analyse prédictive, détection des signaux de défaut | Décisions plus rapides et meilleure anticipation des risques |
| Fraude | Analyse des transactions en temps réel | Repérage d’anomalies et réduction des pertes |
| Conformité | KYC, AML, reporting et surveillance automatisés | Contrôles plus homogènes et traçabilité renforcée |
| Relation client | Chatbots, assistants virtuels, recommandations personnalisées | Réponses plus rapides et services mieux adaptés |
| Opérations internes | Automatisation documentaire et bases de connaissances | Gain de productivité et meilleure continuité opérationnelle |
Fraude et conformité : l’IA comme radar permanent
La détection de fraude en temps réel compte parmi les applications les plus naturelles de l’IA. Un modèle peut comparer une transaction aux habitudes de paiement, détecter un enchaînement inhabituel ou faire remonter une alerte jugée prioritaire. L’objectif n’est pas de remplacer l’enquête humaine. Il s’agit plutôt d’éviter que les analystes soient noyés sous les faux positifs et puissent se concentrer sur les signaux les plus crédibles.
En conformité, l’IA aide aussi à structurer les contrôles KYC et AML : rapprochement d’informations, surveillance documentaire, identification d’incohérences, préparation de reportings. Dans un environnement où les obligations se multiplient, cette automatisation limite les erreurs, homogénéise les contrôles et rend les vérifications plus faciles à auditer. Elle ne supprime pas le contrôle, elle le rend plus lisible.
Crédit et personnalisation : décider plus vite, mais pas à l’aveugle
Le scoring de crédit reste un autre terrain majeur. Les modèles prédictifs peuvent enrichir l’analyse d’un dossier, anticiper certains défauts de paiement et adapter les offres selon le profil du client. Des usages indiquent jusqu’à 23 % de réduction des taux de défaut sur certains segments. Ce résultat reste lié à deux conditions : la qualité des données et la capacité de la banque à expliquer les critères qui pèsent sur la décision.
La personnalisation suit la même logique. L’IA permet de mieux segmenter les besoins, de proposer des contenus plus utiles et de réduire les parcours trop génériques. Mais dès qu’une recommandation touche au crédit, à l’épargne ou à un moment sensible de la relation bancaire, la banque doit garder une logique de vérification et de responsabilité humaine.
Ce que l’IA change pour les clients et les conseillers
Pour le client, l’effet le plus visible reste la rapidité : réponses plus immédiates, parcours d’entrée en relation plus fluides, offres mieux ciblées, disponibilité élargie via des assistants virtuels. Plus de la moitié des clients attendent aujourd’hui des interactions bancaires plus simples et plus personnalisées. Cette attente pousse les établissements à moderniser leurs services sans fragiliser la confiance, qui reste le socle de la relation bancaire.
Pour les conseillers, l’enjeu est différent. L’IA peut absorber une partie des tâches répétitives, synthétiser des informations, préparer un rendez-vous ou suggérer des points de vigilance. Elle leur fait gagner du temps sur l’administratif et leur laisse davantage de marge pour le conseil, l’écoute et le traitement des cas complexes. Dans un métier exposé à un turnover de 10,2 % des conseillers bancaires en France, les bases de connaissances et les assistants internes servent aussi à accélérer l’onboarding et la passation de compétences.
Le conseiller bancaire devient augmenté, pas effacé
La banque reste un métier de confiance, surtout pour un crédit immobilier, une gestion patrimoniale, un incident de paiement ou une situation fragile. L’IA peut recommander, classer et alerter. Elle ne remplace pas l’écoute, la responsabilité commerciale ni l’arbitrage dans les cas complexes. Le Crédit Agricole d’Ile-de-France résume cette logique par l’idée d’intelligence augmentée : la technologie soutient le collaborateur au lieu de se substituer à lui.
Cette complémentarité est importante, car les clients ne cherchent pas seulement une réponse rapide. Ils attendent aussi une réponse fiable, cohérente et compréhensible. C’est là que l’IA trouve sa place la plus solide : accélérer le travail sans dégrader la qualité de la relation.
Risques, biais et réglementation : le vrai test de maturité
Dans la banque, un modèle performant mais opaque peut vite devenir un risque. Les décisions automatisées touchent à des sujets sensibles : accès au crédit, surveillance des transactions, données personnelles, conformité. Les banques doivent donc documenter leurs modèles, contrôler les biais algorithmiques, sécuriser les données et maintenir une supervision humaine. Sans ces garde-fous, le gain d’efficacité peut se transformer en fragilité opérationnelle.
Un algorithme agit parfois comme un moule. S’il a été entraîné sur des données historiques imparfaites, il peut reproduire la même forme décisionnelle encore et encore. Une population moins représentée dans les données, un parcours professionnel atypique ou un comportement financier temporaire peuvent alors être mal interprétés. La bonne pratique consiste à tester la déformation possible du modèle avant sa mise en production : jeux de données de contrôle, scénarios limites, revue métier, seuils d’alerte et droit au réexamen humain. Ce travail évite de confondre régularité statistique et décision juste.
AI Act, RGPD et DORA : trois cadres à articuler
L’AI Act introduit une logique de classement des systèmes d’IA par niveau de risque, avec des exigences renforcées pour les usages sensibles. Pour les banques, cela implique transparence, documentation, explicabilité, gouvernance des données et supervision humaine. Certaines obligations deviennent particulièrement structurantes à partir du 15 avril 2026, notamment pour les systèmes considérés à haut risque.
Le RGPD reste central dès qu’un traitement utilise des données personnelles : finalité, minimisation, information du client, sécurité et droits individuels doivent être respectés. DORA ajoute une exigence de résilience opérationnelle numérique : dépendance à un prestataire, continuité de service, cybersécurité et maîtrise des incidents doivent être anticipées. L’IA bancaire n’est donc pas seulement un projet data. C’est aussi un projet de gouvernance, de conformité et de continuité d’activité.
Pourquoi les directions risques restent prudentes
Les Chief Risk Officers sont directement concernés : 44 % d’entre eux identifient l’IA comme un sujet majeur de transformation du risque. Leur vigilance porte sur l’explicabilité des modèles, la traçabilité des décisions, la robustesse face aux attaques et la dépendance technologique. Dans une banque, une erreur algorithmique peut entraîner en même temps un dommage commercial, réglementaire et réputationnel.
Cette prudence ne freine pas l’innovation, elle la cadre. Elle oblige à tester, documenter, surveiller et corriger. Dans un environnement bancaire, cette discipline fait partie du déploiement normal d’un système d’IA.
Passer d’un pilote IA à un déploiement bancaire maîtrisé
Beaucoup d’établissements ont déjà dépassé le stade de l’expérimentation. BNP Paribas communique par exemple sur 780 cas d’usage en production et un objectif de 1 000 cas d’usage visés en 2025. À l’échelle du secteur, les projections évoquent jusqu’à 300 milliards de dollars de valeur potentielle. Mais cette valeur ne se capte pas avec des démonstrateurs isolés, elle se construit avec une méthode.
Un déploiement solide commence par le choix d’un cas d’usage prioritaire, associé à un indicateur clair : délai de traitement, taux de fraude détectée, coût opérationnel, satisfaction client, réduction des erreurs ou qualité du reporting. Viennent ensuite la qualification des données, le choix du modèle, les tests de biais, la validation juridique, la cybersécurité, la formation des équipes et le suivi après mise en production. Sans cette chaîne, un projet peut rester intéressant sur le papier et faible dans les faits.
Définir le propriétaire métier du cas d’usage est la première étape. Il faut aussi documenter les données utilisées, leurs limites et leurs règles d’accès. La supervision humaine reste nécessaire pour les décisions sensibles. Enfin, mesurer la performance dans le temps est indispensable, car un modèle peut dériver. Les collaborateurs doivent aussi être formés pour que l’IA soit comprise, contestable et utile.
L’intelligence artificielle en banque devient réellement stratégique lorsqu’elle combine efficacité opérationnelle, confiance client et conformité. Les établissements qui réussiront ne seront pas forcément ceux qui automatisent le plus vite, mais ceux qui sauront industrialiser des usages utiles, explicables et supervisés.
- Cloud computing engineer : concevoir des infrastructures fiables, évolutives et maîtrisées - 16 septembre 2026
- Logiciel de productivité : comment automatiser vos tâches et gagner du temps chaque jour ? - 15 septembre 2026
- Application productivité : 6 outils pour reprendre le contrôle de vos journées - 14 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Qwen2.5-Max : 325 milliards de paramètres, 128 000 tokens de contexte et 29 langues
 Midjourney essai gratuit : 25 images, accès variable et alternatives sans payer
 Courrier et intelligence artificielle : rédiger, réécrire et adapter vos écrits en quelques secondes
 CRM avec intelligence artificielle : automatiser, scorer, prévoir et mesurer le ROI